
社评先把一句话放前面:多数情况下,普通股票账户的“开立成本”往往接近零,但“能不能交易、交易要付什么”才是预算真正所在。投资者常问“股票开户多少钱能开”,通常指开户环节是否收取开户费;在我国,证券账户开立通常由证券公司办理,常见做法是开户本身不额外收取费用,真正影响成本的往往是佣金(含可能的渠道差异)、规费(如有的制度性收费)以及交易过程中的资金占用与滑点。
这里建议把成本拆成三块:①佣金费率:不同券商与不同交易场景可能不同;②交易摩擦:点差、成交冲击、滑点;③资金管理:若策略需要频繁换手,交易摩擦与税费更敏感。把“开户多少钱”换成“每笔交易的综合成本”,你才会发现成长投资和短线交易的体感差别。
监管层面,投资者保护强调信息披露与合规经营。官方公开信息可在中国证监会相关监管动态中检索“证券经营机构合规管理、投资者适当性管理”等关键词,以确认你所选机构是否具备合法资质、是否履行风险揭示义务。
谈“交易量”不能只看K线上的柱子。社评观点是:交易量更像“市场愿不愿意成交”的温度计。交易量上升可能来自信息驱动,也可能来自情绪拥挤;但若成交同时伴随价格波动放大且买卖盘厚度不足,流动性可能在变差。反过来,稳定的成交量配合窄幅波动,往往意味着订单簇更密集、滑点更可控。
观察路径可用两层思路:第一层是“量价一致性”,看成交额与价格变动是否同向且平稳;第二层是“流动性代理指标”,如买卖价差(用盘口观察)、成交深度(用逐笔/盘口数据理解)、以及换手与分时冲击。对成长投资而言,这些指标决定你是“能以好价格买到”还是“追进去成本更高”。
同时提醒:交易量本身不等于健康。若市场处于流动性收缩阶段,即便有成交,也可能是单边推动导致的流动性脆弱,波动会放大。此时策略应降低杠杆敏感度、延长确认周期。
成长投资的目标是捕捉长期盈利能力,但执行需要现实的交易可达性。社评认为,成长股常见流动性阶段性差:新闻催化时成交活跃,冷却期则可能变得稀薄。你若只凭“估值逻辑”进场,忽略流动性条件,可能被迫在更差的价格完成交易。
可操作的做法是:用交易量与盘口深度决定“分批节奏”;用历史成交分布决定“更合理的买入区间”;对波动大的标的,采用限价单与分散下单。这样你不是放弃成长逻辑,而是用交易微观结构来降低执行偏差。
官方口径层面,投资者需要关注上市公司信息披露与交易规则。你可以在证监会与交易所渠道检索“上市公司信息披露”“风险揭示”等内容,强化基本面与制度边界意识。
关于“配资平台的数据加密”,不少用户会把它当作安全护身符。社评提醒:加密是技术手段,不是合规凭证。即便平台声称传输加密、数据加密存储、身份校验等,也不能替代对资质、资金托管安排、交易权利结构、风控机制的审查。
你可以用“核对清单”去判断其技术与管理是否自洽:①是否明确说明采用何种加密方式(如传输层加密、关键字段加密);②是否有可验证的安全能力(如安全审计、权限分级、日志留存);③是否披露数据合规与隐私保护承诺;④是否在关键流程中提供清晰的风险提示与资金去向说明。若平台拒绝回答这些“可核验问题”,别用“听起来很安全”来替代尽调。
更重要的是:各类“股票配资”在不同形式上可能涉及合规边界。投资者应以合法合规的金融产品与机构为前提,避免触及非法集资、变相杠杆等高风险行为。若你不确定,优先咨询持牌机构并查验公开监管信息。
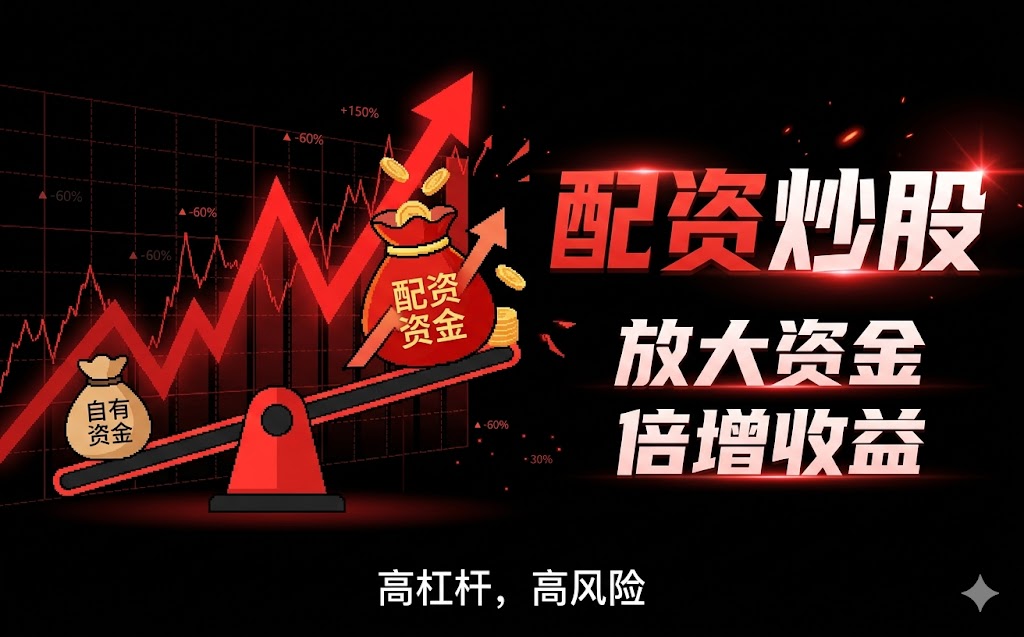
如果用户仍在考虑“股票配资操作流程”,社评建议将流程拆成五步审查:1)开户与资质:平台是否提供对接正规账户体系与合规声明;2)资金入金:资金托管/划转路径是否清晰可查;3)授信与杠杆:利率、费率、强平/追加保证金规则是否写明并可计算;4)交易执行:下单通道是否直连交易所行情/下单系统,是否存在不透明撮合;5)风控与退出:亏损扩大后的处置方式、回款机制与时间表。
技术进步正在改变交易体验,例如行情推送延迟优化、风控模型自动化、以及更细粒度的权限控制。但技术提升不能覆盖制度风险:杠杆扩张会放大流动性脆弱时的损失速度。你越想“操作快”,越需要在流程中把每一环都问清。
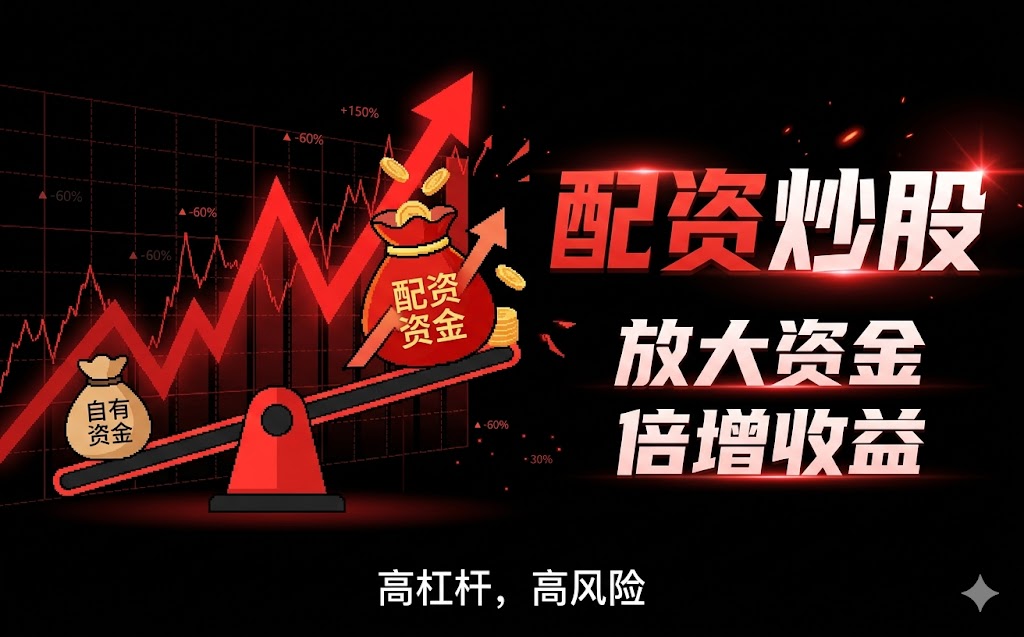
总结成一句话:技术可以让你更快更准,但合规与流动性才决定你能不能活得足够久。
评论
文章把“开户多少钱”拆成佣金、摩擦和资金占用很实用。以前只盯开户费确实会误判成长策略的真实成本,尤其是分批买入时滑点和换手的体感差别更大。
关于交易量当温度计的说法我认同。量增不必然健康,得看量价是否一致、买卖盘厚度够不够。文章强调流动性收缩时波动放大,也提醒了我别盲目追涨。
成长投资想“可成交的价格区间成长”,这点很到位。用历史成交分布设买入区间、用限价和分散下单来降低执行偏差,我觉得比空谈估值更落地。
对配资平台“加密不是合规凭证”的提醒很关键。把可核验问题列成清单:加密方式、审计日志、权限分级、资金托管路径是否清晰,确实比听话术更能判断风险边界。